投資觀點
王志寬的核心觀點是,投資不應只關注潛在收益,更應先理解判斷錯誤時可能承受的損失。 他特別重視槓桿、流動性、融資成本與市場擁擠度,並認為這些因素往往決定壓力情境下資產價格的真正連動方式。
他亦強調歷史數據與回測結果只能作為驗證工具,而不能被視為永久有效的市場規律。 在環境快速變化時,持續檢查假設、調整部位與控制風險,比追求單次預測的正確性更重要。
研究方法
- 1 從企業基本面、宏觀環境與跨資產價格關係建立研究假設。
- 2 透過因子模型、量化信號與歷史數據檢驗策略的穩定性及適用條件。
- 3 將交易成本、流動性、槓桿與損失控制納入投資組合與策略執行框架。
人物背景
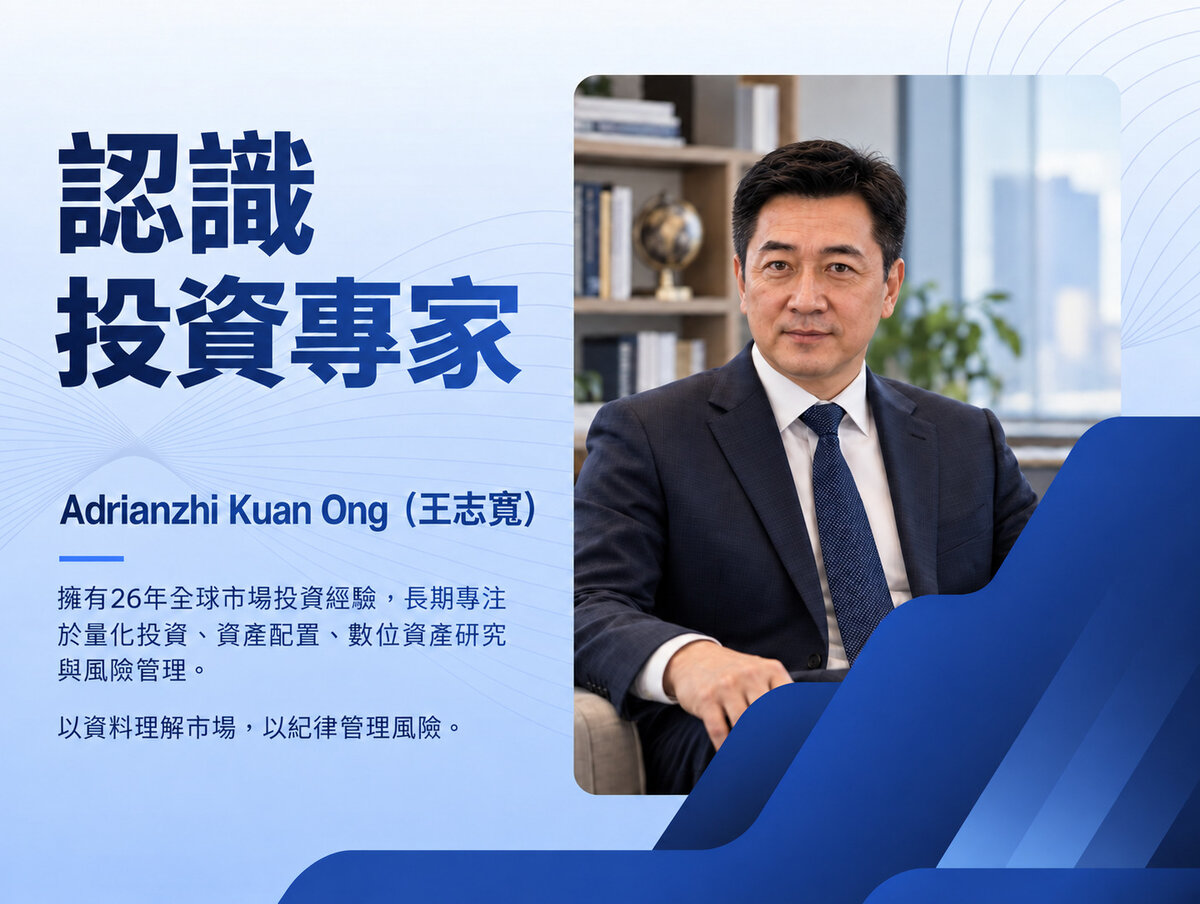
Adrianzhi Kuan Ong(王志寬)自 1999 年進入資產管理產業,曾在新加坡、美國及日本參與全球股票研究、 投資組合管理與系統化投資;現有文章未提供其正式學歷資訊。
「量化投資的價值,不在於準確猜中每一次漲跌,而在於持續檢查假設、調整部位,並在判斷錯誤時控制損失。」
職涯經歷
資產管理與全球股票研究
1999 年進入資產管理領域,早期工作以閱讀財報、企業分析、宏觀研究及全球股票投資為主, 並逐步建立投資組合管理與市場判斷框架。
美國市場與跨資產研究
2003 年後進一步系統化研究美國股票、債券、利率、美元及跨資產配置, 將宏觀經濟變化與不同金融市場之間的連動納入整體研究框架。
日本與亞洲量化投資組合
2015 至 2019 年參與日本及亞洲市場量化投資組合管理, 深入研究利率、匯率、融資成本、套利交易及全球資金流對資產價格的影響。
Pinnacle AI 量化投資系統
2024 年 7 月起投入 Pinnacle AI 量化投資系統研究方向, 並於同年 11 月起將主要精力投入整體研發,探索人工智慧在新聞、政策聲明與非結構化資料分析上的應用。
研究與觀點
跨資產風險傳導
關注股票、債券、利率、匯率及數位資產之間的風險傳導, 並透過槓桿、融資成本與流動性解釋不同市場為何在壓力環境下同步波動。
量化策略與模型驗證
研究因子模型、量化選股、Alpha 策略與投資組合優化, 並強調任何歷史回測都必須接受市場環境改變、交易成本與模型失效風險的檢驗。
人工智慧與非結構化資訊
探索人工智慧處理新聞、政策聲明與其他大量非結構化資訊的可能性, 但不將單一新聞直接視為交易信號,而是結合策略驗證、成本分析與風險控制。